План сезонного отеля должен отвечать на три вопроса: сколько продать, когда получить деньги и как вовремя заметить отставание.
На примере двух небольших семейных отелей «ультра всё включено» показываю, как мы связали историю продаж, план, рекламный бюджет и еженедельный контроль в Google Таблицах. Объекты обезличены. На этом этапе результат — расчётная модель и инструмент управления; выполнение будущего сезона ещё предстоит оценить.
Рассчитать объём
Годовая цель → месяцы → недели → каналы.
Учесть поступления
Предоплаты должны прийти к нужным датам.
Контролировать темп
План и факт → причина отклонения → действие.
Начинаем с данных, а не с рекламного кабинета
У небольшого сезонного отеля цель собственника может быть известна, а источники продаж и необходимый недельный темп — ещё не рассчитаны. Подготовительные расходы при этом возникают раньше заездов. Поэтому начинаем с данных и аудита.
| Источник | Что берём |
|---|---|
| Бюджет отеля и 1С | Цели, история продаж, каналы и календарь броней |
| TravelLine | Суммы, количество, статусы, отмены и окна бронирования |
| Директ и Метрика | Рекламные расходы, трафик, покупки и атрибутированный доход |
| Медиаплан и условия оплат | Стоимость привлечения, комиссия, предоплаты и доплаты |

Переводим денежную цель в план броней
Сначала связываем объём продаж с контрольными датами поступлений. В нашей модели для двух объектов заданы три ориентира:
Дополнительные услуги — отдельно.
включая распродажу.
По акции приняли предоплату 70%. Чтобы получить 55 млн ₽, нужно создать прямые брони примерно на 78,57 млн ₽:

До 1 мая остаётся получить ещё 33 млн ₽. При сценарной предоплате 30% это 110 млн ₽ новых броней. Вместе с акцией — 188,57 млн ₽ созданных броней до мая.
Условия денежного расчёта
В цель акции включены сайт и отдел бронирования. Агенты подключаются позже; их предоплаты до мая нужно подтвердить договорами. 88 млн ₽ — сценарий поступлений до возвратов, а не гарантированный остаток на счёте. Доплаты по ранее созданным броням не считаем новыми продажами.
Распределяем продажи по сезонам и окнам спроса
Разделяем два календаря: когда гости живут и когда бронируют. Годовую цель нельзя просто поделить на 12: летний продукт продаётся заранее.
Закрепили задачу распродажи и поступлений до мая. Остаток распределили по истории создания броней. Окна бронирования разобрали по денежной доле, количеству и среднему чеку.
| Когда создаются брони | План, млн ₽ |
|---|---|
| Ноябрь 2026: распродажа | 78,57 |
| Декабрь 2026 | 6,67 |
| Январь–апрель 2027 | 103,34 |
| Май–сентябрь 2027 | 57,23 |
| Итого, без запаса на отмены | 245,81 |
Как распределяли месяцы и недели
Рабочий сезонный профиль сочетает денежные доли TravelLine и 1С 2026 года с весом 50% на каждый источник. Пока профиль TravelLine распространяется на все каналы, это допущение. Его нужно уточнять отдельно для сайта, отдела и агентов.
Внутри месяца начальная недельная разбивка равномерна по дням. Неделя на стыке месяцев получает доли каждого из них. После утверждения дат акции и медиаплана распределение уточняется: спрос не обязан идти ровно.
Рассчитываем рекламный бюджет
Бюджет считаем по каждому отелю отдельно. Сначала определяем нужное количество заказов, затем расходы на их получение.
Сколько броней требуется.
Какой бюджет получается.
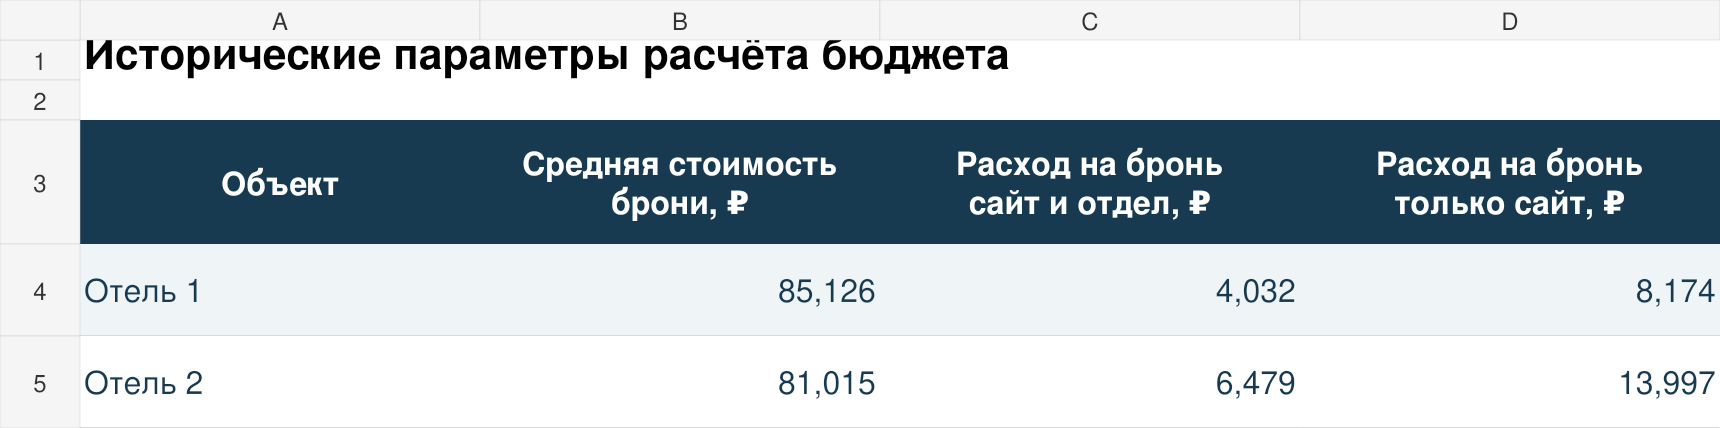
Сравнили альтернативные сценарии: исторический ориентир по сайту и отделу — около 10,66 млн ₽, экстраполяция параметров подрядчика с комиссией — около 21,99 млн ₽.
Что важно при расчёте бюджета
Исторический расход на бронь по каналу не равен стоимости заказа, привлечённого рекламой: сайт и отдел получают также органические и повторные продажи. Проверяем одинаковый охват расходов и броней, состав бюджета и комиссию. Для рекламных кампаний используем отдельно атрибутированный результат. Историческая эффективность не гарантирует ту же стоимость при масштабировании.
Добавляем запас на отмены
Если цель относится к сохранённым продажам, создаваемых броней должно быть больше — с учётом будущих отмен.
Это пример: чтобы сохранить 10 млн ₽ при отменах 33% по сумме, нужно создать примерно 14,93 млн ₽ броней. Прибавить 33% к цели недостаточно.
Как учесть отмены и деньги
Коэффициент выбирается по истории отеля, канала и тарифа. Отмены по количеству не всегда совпадают с потерями по сумме. В нашей модели запас на отмены вынесен в последующие месяцы. Возможность обеспечить его нужно проверить по спросу, номерному фонду и стоимости привлечения.
Компенсация продаж не заменяет денежный календарь: даты предоплат, доплат, возвратов и расходов учитываются отдельно. Текущий расчёт ещё не является полной моделью денежных потоков.
Контролируем план каждую неделю
Перенесли план в недельный календарь Google Таблиц. По каждому объекту видны план, факт, отклонение и накопительный темп; отдельно — сайт, отдел бронирования и агенты.

Для накопительного показателя обе суммы берём накопительно.
Сравниваем один и тот же период.
Что делаем на недельном разборе
| Шаг | Действие |
|---|---|
| Проверить данные | Актуальность и полнота источников |
| Найти отклонение | Отель → канал → сумма, количество, средний чек, отмены |
| Разобрать причину | Спрос, реклама, сайт, обработка обращений, тариф и доступность |
| Принять решение | Действие, ответственный, дата повторной проверки |
Снижение продаж не означает автоматически, что нужно больше рекламы. Сначала выясняем причину. Расход, доход и ДРР сравниваем при одинаковых периодах и правилах атрибуции.
Статус системы и границы контроля
Структура контроля и формулы созданы; полноту факта и связи источников ещё дорабатываем. План броней относится к дате создания заказов на будущий сезон. Дополнительные услуги — к дате оказания, оплаты — к учёту поступлений. Эти календари не объединяем без пояснения.
После корректировки проверяем изменение показателей, учитывая спрос и другие события. Совпадение улучшения с настройкой ещё не доказывает её эффект.
Что получилось
Исходные данные → аудит → план продаж и поступлений → бюджетные сценарии → недельный контроль. Теперь цель связана с периодами и каналами. Итог будем оценивать по сохранённым продажам, фактическим поступлениям и расходам.
Нужен план продаж вашего отеля?
Обсудим исходные данные, сезонность, рекламный бюджет и еженедельный контроль выполнения.
Обсудить план продаж отеля ↗